“15억 분양가 시대의 경고”… 3040세대 ‘청약통장 손절’과 현명한 대처법
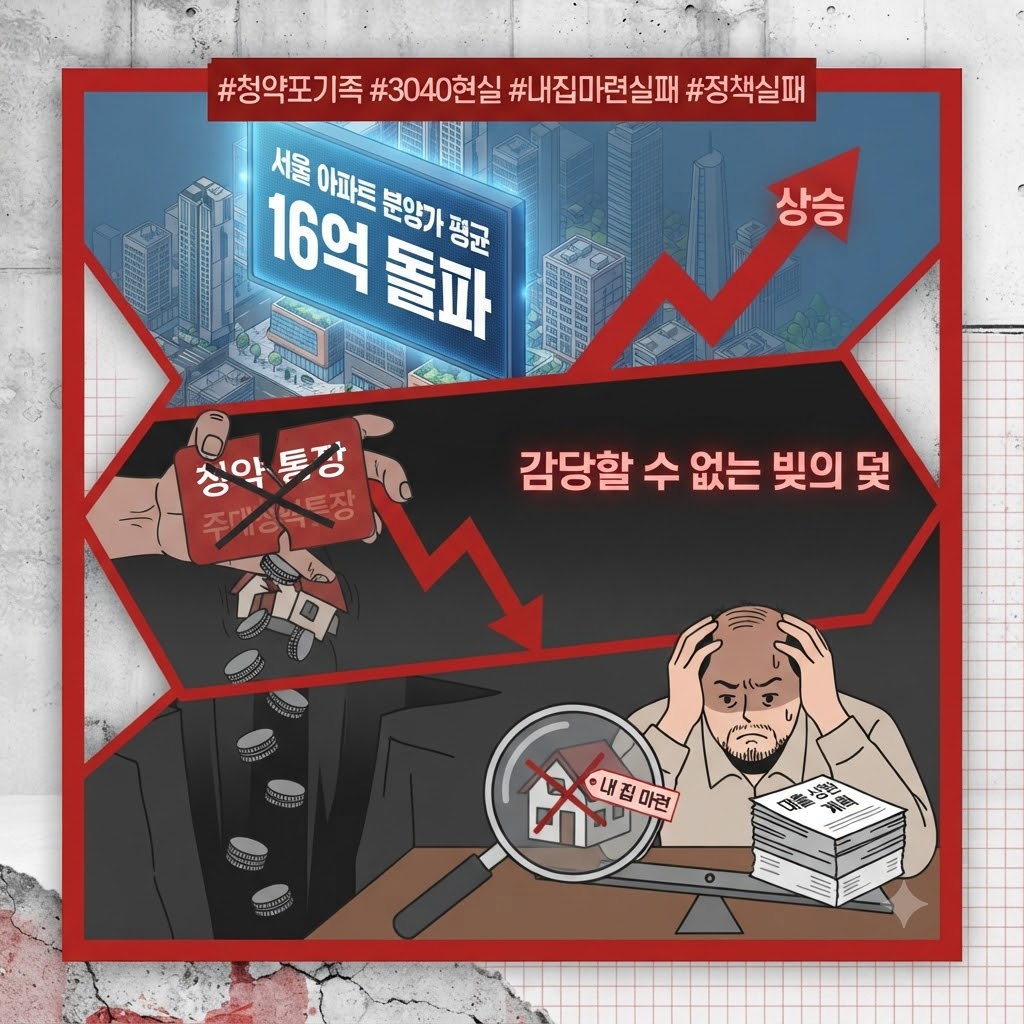
내 집 마련의 ‘치트키’로 불리던 주택청약종합저축이 30·40세대 직장인들 사이에서 거센 ‘손절’ 대상이 되고 있습니다. 부모의 경제적 지원이나 막대한 상속·증여 없이 오직 근로소득만으로는 서울 아파트 분양가를 감당하기 어려워졌기 때문입니다.
치솟는 분양가와 촘촘한 대출 규제 속에서 매월 수만 명이 통장을 깨고 이탈하는 가운데, 무작정 통장을 던져야 할지 아니면 재정비해야 할지 기로에 선 이들을 위해 핵심 쟁점을 분석해 드립니다.
1. 3040세대가 통장을 버리는 현실적 이유
최근 반년 새 수도권 주택청약종합저축 가입자는 24만 명 이상 급감했습니다. 이탈의 주역은 주택 구매 수요가 가장 높은 30~50대 실수요층입니다.
- 치솟는 신규 분양가: 서울의 30대 선호 평형인 전용 59㎡ 평균 분양가는 15억 9000만 원대를 돌파했고, 국민평형인 84㎡는 19억 원을 넘어 20억 원 턱밑까지 다가섰습니다.
- 숨통 조이는 대출 벽: 서울 평균 59㎡에 당첨되더라도 규제지역 담보대출 한도가 최대 4억 원으로 제한됩니다. 결국 취득세 등 부대비용을 포함해 최소 12억 5000만 원 이상의 현금을 쥐고 있어야만 입주가 가능한 구조입니다.
당첨되더라도 잔금을 치를 방도가 없으니, 십수 년간 쌓아온 가점을 포기하고 시장을 등지는 ‘청포족’이 속출하고 있습니다.
2. 주택도시기금 균열과 미성년자 중심의 쏠림 현상
개인의 통장 해지는 국가 주거 정책의 근간인 ‘주택도시기금’의 재원 부족으로 이어지고 있습니다. 청약저축 납입금은 공공임대 건설과 디딤돌·버팀목 전세대출을 지탱하는 핵심 ‘실탄’인데, 가입자 이탈로 여유자금이 10조 원대까지 쪼그라들었습니다.
- 실수요층의 이탈 가속화: 올해 들어 30~50대 가입자는 수십만 명씩 꾸준히 순감하는 추세를 보이고 있습니다.
- 미성년자 통장만 급증: 반면 10대 이하 가입자는 매년 수만 명씩 늘고 있습니다. 납입 인정 기간이 5년으로 늘고 월 납입 인정액이 25만 원으로 상향되면서, “부모가 미리 채워준 통장”만 유리해지는 불평등한 양극화가 심화되고 있습니다.
3. 무조건 해지보다는 ‘전환 특례’로 활로 모색해야
상황이 이렇다 보니 오랜 기간 납입해 온 통장을 유지해야 할지 고민이 깊어집니다. 하지만 무턱대고 해지하기보다 제도를 영민하게 활용하는 것이 유리합니다.
- 주택청약종합저축 전환 특례 제도: 과거 청약저축·예금·부금 가입자가 납입 실적 소멸의 불이익 없이 모든 주택에 청약 가능한 ‘만능 통장’으로 갈아탈 수 있는 한시적 특례 제도가 이번 달 30일로 최종 마감됩니다.
- 전환 시 확보할 수 있는 이점:
- 금리 및 절세 혜택: 전환 전후 납입 원금에 더 높은 금리가 적용되며, 총급여 7000만 원 이하 무주택 세대주라면 연말정산 소득공제(연 300만 원 한도 내 40%, 최대 120만 원)를 챙길 수 있습니다.
- 정책 대출 우대 유지: 디딤돌대출 등 저금리 정책 상품 이용 시 과거 가입 기간과 납입 회차가 온전히 인정됩니다.
💡 실속 있는 내 집 마련을 위한 제언
부동산 시장의 장벽이 높아졌다고 해서 오랜 공들인 납입 이력을 한순간에 포기하는 것은 손해일 수 있습니다. 본인의 자금 조달 능력을 냉정히 진단해 보되, 기존 통장을 보유하고 있다면 마감일을 앞둔 전환 특례 제도를 통해 통장을 리모델링하는 대안을 적극 검토해 보시기 바랍니다.
현재 보유 중이신 청약통장의 납입 기간은 얼마나 되시며, 이번 제도 마감일을 앞두고 통장을 재정비할 계획이 있으신가요?
[함께 읽으면 좋은 글]